La responsabilità personale di amministratori e dirigenti è un rischio spesso sottovalutato, che può coinvolgere il loro patrimonio anche quando l’azienda è costituita in forma di S.r.l.
Quando si costituisce una società a responsabilità limitata, uno degli obiettivi è separare il patrimonio personale dei soci da quello dell’impresa. Un principio importante che, però, non deve essere confuso con la responsabilità di chi amministra la società.
Un amministratore può infatti essere chiamato a rispondere personalmente dei danni derivanti dalla violazione dei doveri previsti dalla legge e dallo statuto. Non significa che ogni decisione sbagliata comporti una responsabilità personale. Occorre valutare la condotta, l’eventuale violazione dei doveri, il danno e il collegamento tra questi elementi.
Quali sono i rischi per gli amministratori?
Le situazioni possono essere molto diverse. Un’amministrazione che non si sia dotata di adeguati sistemi di controllo, la mancata individuazione tempestiva di una crisi aziendale o comportamenti contrari agli obblighi di legge possono generare richieste risarcitorie.
L’articolo 2476 del Codice civile disciplina la responsabilità degli amministratori di S.r.l., mentre l’articolo 2086 impone all’imprenditore che opera in forma societaria o collettiva di istituire adeguati assetti organizzativi, amministrativi e contabili. La responsabilità può emergere anche dopo la cessazione dell’incarico, in relazione a comportamenti tenuti durante la gestione.
Cosa preoccupa maggiormente amministratori e dirigenti?
La Global Directors’ and Officers’ Survey 2026, realizzata da WTW in collaborazione con Reed Smith, offre un quadro interessante.
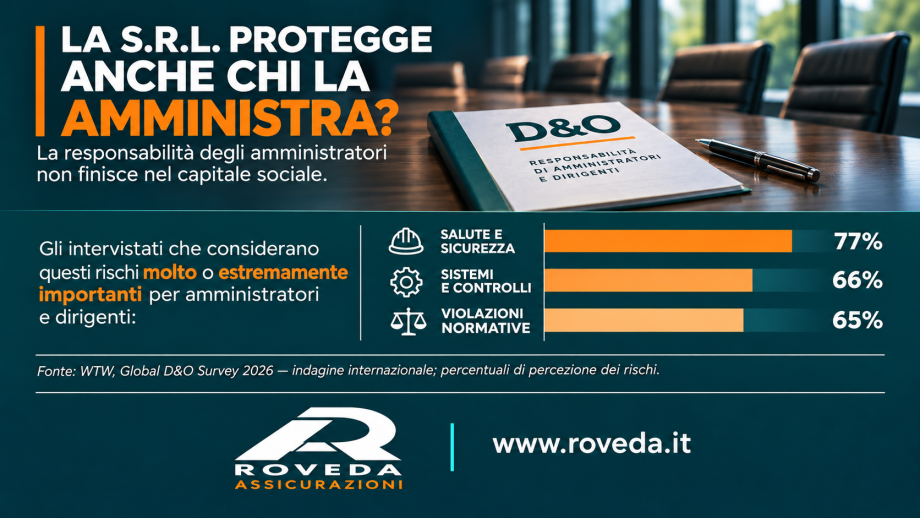
Tra gli intervistati a livello internazionale, la percentuale di chi considera molto o estremamente importanti alcuni rischi per amministratori e dirigenti è:
– 77% salute e sicurezza;
– 66% carenze nei sistemi e nei controlli;
– 65% violazioni normative.
Sono dati relativi alla percezione dei rischi, non alla frequenza dei sinistri o delle richieste di risarcimento.
La loro importanza sta nel mostrare come l’attenzione degli amministratori non sia più limitata ai risultati economici, ma coinvolga anche organizzazione, controlli e conformità normativa.
La responsabilità può coinvolgere il patrimonio personale
Immaginiamo che un amministratore non intervenga tempestivamente di fronte ai segnali di una crisi aziendale e che da questa omissione derivino ulteriori danni per la società o per i creditori. Quando sussistono i presupposti previsti dalla legge, può essere chiamato a rispondere dei danni provocati.
Non è quindi sufficiente che l’impresa sia una S.r.l. per escludere ogni responsabilità personale di chi la guida.
A ciò si aggiungono i costi di difesa, le consulenze legali e il tempo necessario per affrontare una contestazione, anche quando la pretesa risarcitoria si riveli infondata.
Quale protezione può offrire una polizza D&O?
Le coperture Directors & Officers sono progettate per tutelare, entro i limiti previsti dal contratto, amministratori, dirigenti e altre figure assicurate rispetto a determinate richieste di risarcimento per responsabilità civile derivanti dall’esercizio delle loro funzioni.
Possono comprendere anche le spese legali e di difesa, secondo modalità e condizioni contrattuali. Non tutte le responsabilità, tuttavia, sono assicurabili o automaticamente comprese. In particolare, occorre verificare le esclusioni relative agli atti dolosi, alle sanzioni, ai danni a persone o cose e alle diverse tipologie di contestazione.
Un aspetto particolarmente attuale emerge dall’ordinanza della Corte di Cassazione n. 18458 dell’8 giugno 2026. La Corte ha affrontato il tema del rimborso alla società delle somme versate per tenere indenne un amministratore, chiarendo che una clausola di questo tipo è nulla per inesistenza del rischio quando la società non era tenuta a effettuare quel pagamento per legge o per contratto. La decisione non rende automaticamente invalide tutte le coperture D&O che prevedono un rimborso alla società, ma sottolinea l’importanza di verificare attentamente la struttura delle garanzie.
Cosa dovrebbe verificare un’impresa?
Prima ancora di valutare una copertura assicurativa, è opportuno individuare le responsabilità effettive delle figure apicali, l’organizzazione delle deleghe e i sistemi di controllo adottati.
Sul piano assicurativo, meritano particolare attenzione:
– Le figure effettivamente assicurate, comprese eventuali cariche ricoperte in società controllate.
– Le richieste risarcitorie coperte e le principali esclusioni.
– La gestione e l’eventuale anticipo delle spese legali.
– La retroattività, la continuità della copertura e le condizioni applicabili dopo la cessazione dell’incarico.
– I massimali e la loro adeguatezza rispetto alla dimensione e all’attività dell’impresa.
Proteggere l’azienda significa proteggere anche chi la guida
Le responsabilità di amministratori e dirigenti sono diventate sempre più articolate. Crescono gli obblighi, aumentano le complessità normative e spesso le decisioni devono essere prese in tempi molto rapidi. Per questo è importante distinguere tra il patrimonio dell’azienda e quello delle persone che assumono le decisioni.
Una corretta gestione dei rischi deve considerare entrambi.
Il primo passo è conoscere le responsabilità. Il secondo è verificare come prevenirle e quali conseguenze possano essere trasferite a una copertura assicurativa.
Roveda Assicurazioni
Fonti per la pubblicazione sul sito
WTW — Willis Towers Watson
Global Directors’ and Officers’ Survey 2026 — risultati e statistiche
Health and safety
Ministero della Giustizia
Responsabilità degli amministratori, assetti organizzativi e crisi d’impresa
Giustizia
DLA Piper — Studio legale
Approfondimento sull’ordinanza della Cassazione n. 18458/2026
DLA Piper
CINEAS — Consorzio universitario
Risk management, governance e responsabilità del top management
Cineas