La copertura assicurativa per infortuni è una delle più importanti polizze proposte a coloro che non svolgono un’attività lavorativa come lavoratori dipendenti. Ma non solo.
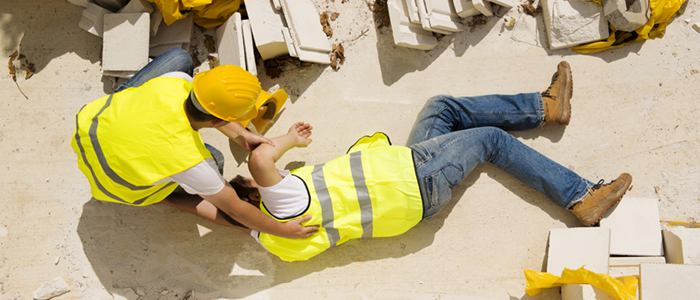
Iniziamo con la definizione di Infortunio ovvero ogni evento dovuto a causa violenta, esterna e accidentale che produca lesioni fisiche obiettivamente constatabili, aventi per conseguenza la morte, l’inabilità o una invalidità permanente totale o parziale.
La polizza garantisce all’assicurato il riconoscimento dei postumi invalidanti permanenti conseguenti l’infortunio. Inoltre, se richiamate tra le garanzie di polizza, l’assicuratore fornisce all’assicurato il rimborso delle spese mediche connesse al danno patito, una diaria per i giorni in cui lo stesso ha avuto il gesso, una diaria per i giorni di ricovero, l’ITT (Invalidità Temporanea Totale) e infine l’ITP (Invalidità Temporanea Parziale).
Gli infortuni possono essere classificati in:
- PROFESSIONALI: ovvero quegli eventi occorsi durante lo svolgimento dell’attività professionale (cioè durante l’orario di lavoro)
- EXTRAPROFESSIONALI: ovvero quegli infortuni occorsi durate le attività di carattere non professionale (per esempio un calciatore che si procura un trauma durante la partita di calcetto).
- ITINERE: si classificano tali quei sinistri che avvengono durante il tragitto dall’abitazione al luogo di lavoro e viceversa, con l’uso dei mezzi di locomozione previsti dal D.L. 38/2000 art. 12.
La copertura è valida in tutto il mondo con l’unica limitazione del compimento del 75° anno di età, raggiunto il quale la copertura perderà la propria operatività.
L’ampiezza di tutela assicurativa ha delle limitazioni inserite tra le esclusioni. Le principali sono:
Gli eventi direttamente connessi allo stato di guerra dichiarata o non dichiarata salvo che per i primi 14 giorni qualora l’Assicurato risulti sorpreso dallo scoppio degli eventi bellici mentre si trova all’estero in un Paese sino ad allora in pace.
La guida e l’uso, salvo quanto previsto da rischi volo, di mezzi di locomozione aerea e la guida di mezzi subacquei.
Infortuni causati da delitti dolosi compiuti o tentati dall’Assicurato.
Gli eventi avvenuti sotto l’influenza di stupefacenti, psicofarmaci e allucinogeni assunti volontariamente.
I sinistri verificatisi in stato di ubriachezza alla guida di veicoli o natanti in genere (attenzione ai limiti alcolemici fissati dal Codice della strada.
In occasione di pratica professionistica di qualsiasi sport.
Le esclusioni appena menzionate non possono essere oggetto di deroga.